Domain firmenerbe.de kaufen?
Wir ziehen mit dem Projekt
firmenerbe.de um.
Sind Sie am Kauf der Domain
firmenerbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenerbe.de kaufen?
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche Effizienz
Top-Angebote
Produkte zum Begriff Steuerliche Effizienz:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Bewertung von Immobilien hinsichtlich Erbschaft-, Schenkung- und Grundsteuer, Taschenbuch von Felix Lenz, GRIN, 978-3-389-00232-2Steuerliche Bewertung Von Immobilien Hinsichtlich Erbschaft-, Schenkung- Und Grundsteuer, Taschenbuch Von Felix Lenz, Grin, 978-3-389-00232-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **
-
Wie wird die Erbfolge geregelt, wenn der Verstorbene kein Testament hinterlassen hat? Welche Rolle spielen gesetzliche Erben in der Erbfolge?
Wenn der Verstorbene kein Testament hinterlassen hat, regelt das Gesetz die Erbfolge nach der gesetzlichen Erbfolge. Dabei werden die gesetzlichen Erben in einer bestimmten Reihenfolge berücksichtigt, beginnend mit Ehepartner und Kindern. Die gesetzlichen Erben haben das Recht, das Erbe anzunehmen oder auszuschlagen. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **

Wie können Unternehmen ihre steuerliche Situation optimieren, um ihre finanzielle Effizienz zu steigern?
Unternehmen können ihre steuerliche Situation optimieren, indem sie alle legalen Steuervorteile nutzen, wie z.B. Abschreibungen und Steuererleichterungen. Sie sollten auch eine effiziente Buchhaltung führen, um mögliche Steuerfehler zu vermeiden. Zudem kann die Zusammenarbeit mit einem Steuerberater helfen, um die steuerliche Belastung zu minimieren. **
Wie wirken sich steuerliche Aspekte auf das Einkommen und Vermögen im Alter aus? Gibt es besondere steuerliche Vorteile oder Einschränkungen für ältere Menschen?
Steuerliche Aspekte können das Einkommen und Vermögen im Alter beeinflussen, da Renten, Kapitalerträge und andere Einkünfte steuerpflichtig sind. Es gibt spezielle steuerliche Vorteile für ältere Menschen, wie z.B. den Altersentlastungsbetrag oder die Möglichkeit der Steuerermäßigung bei haushaltsnahen Dienstleistungen. Allerdings können auch Einschränkungen wie die Besteuerung von Renten oder die Begrenzung von Freibeträgen das steuerliche Ergebnis im Alter beeinflussen. **
Top-Angebote
Produkte zum Begriff Steuerliche Effizienz:
-
Die steuerliche Behandlung von Übertragung von Firmenvermögen im geplanten Entwurf zum Erbschaft- und Schenkungssteuerrecht, Taschenbuch von AndreasDie Steuerliche Behandlung Von Übertragung Von Firmenvermögen Im Geplanten Entwurf Zum Erbschaft- Und Schenkungssteuerrecht, Taschenbuch Von Andreas Schalk, Grin, 978-3-668-29003-7, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Welche rechtlichen Schritte müssen bei einer Erbauseinandersetzung unternommen werden, um den Nachlass fair und gerecht unter den Erben aufzuteilen, und welche Rolle spielen dabei Aspekte wie Testament, gesetzliche Erbfolge und Vermögensbewertung?
Bei einer Erbauseinandersetzung müssen zunächst alle Erben ermittelt und benachrichtigt werden, um eine faire Verteilung des Nachlasses sicherzustellen. Falls ein Testament vorhanden ist, muss dieses geprüft und entsprechend berücksichtigt werden. Sollte kein Testament vorliegen, greift die gesetzliche Erbfolge, die die Erbquoten der einzelnen Erben festlegt. Die Vermögensbewertung spielt eine wichtige Rolle, da der Wert des Nachlasses aufgeteilt werden muss, wobei Immobilien, Wertpapiere und andere Vermögenswerte berücksichtigt werden müssen. Es ist ratsam, sich bei einer Erbauseinandersetzung von einem Anwalt beraten zu lassen, um rechtliche Schritte korrekt zu unternehmen und Streitigkeiten unter den Erben zu vermeiden. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Was sind die rechtlichen Konsequenzen für die Erben, wenn der Erblasser kein Testament hinterlassen hat?
Wenn der Erblasser kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erben werden nach der gesetzlichen Erbfolge ermittelt und erhalten entsprechend ihren gesetzlichen Erbteilen das Erbe. Es können jedoch Streitigkeiten und Unklarheiten über die Erbfolge entstehen. **
Ähnliche Suchbegriffe für Steuerliche Effizienz
-
Steuerliche Bewertung von Immobilien hinsichtlich Erbschaft-, Schenkung- und Grundsteuer, Taschenbuch von Felix Lenz, GRIN, 978-3-389-00232-2Steuerliche Bewertung Von Immobilien Hinsichtlich Erbschaft-, Schenkung- Und Grundsteuer, Taschenbuch Von Felix Lenz, Grin, 978-3-389-00232-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
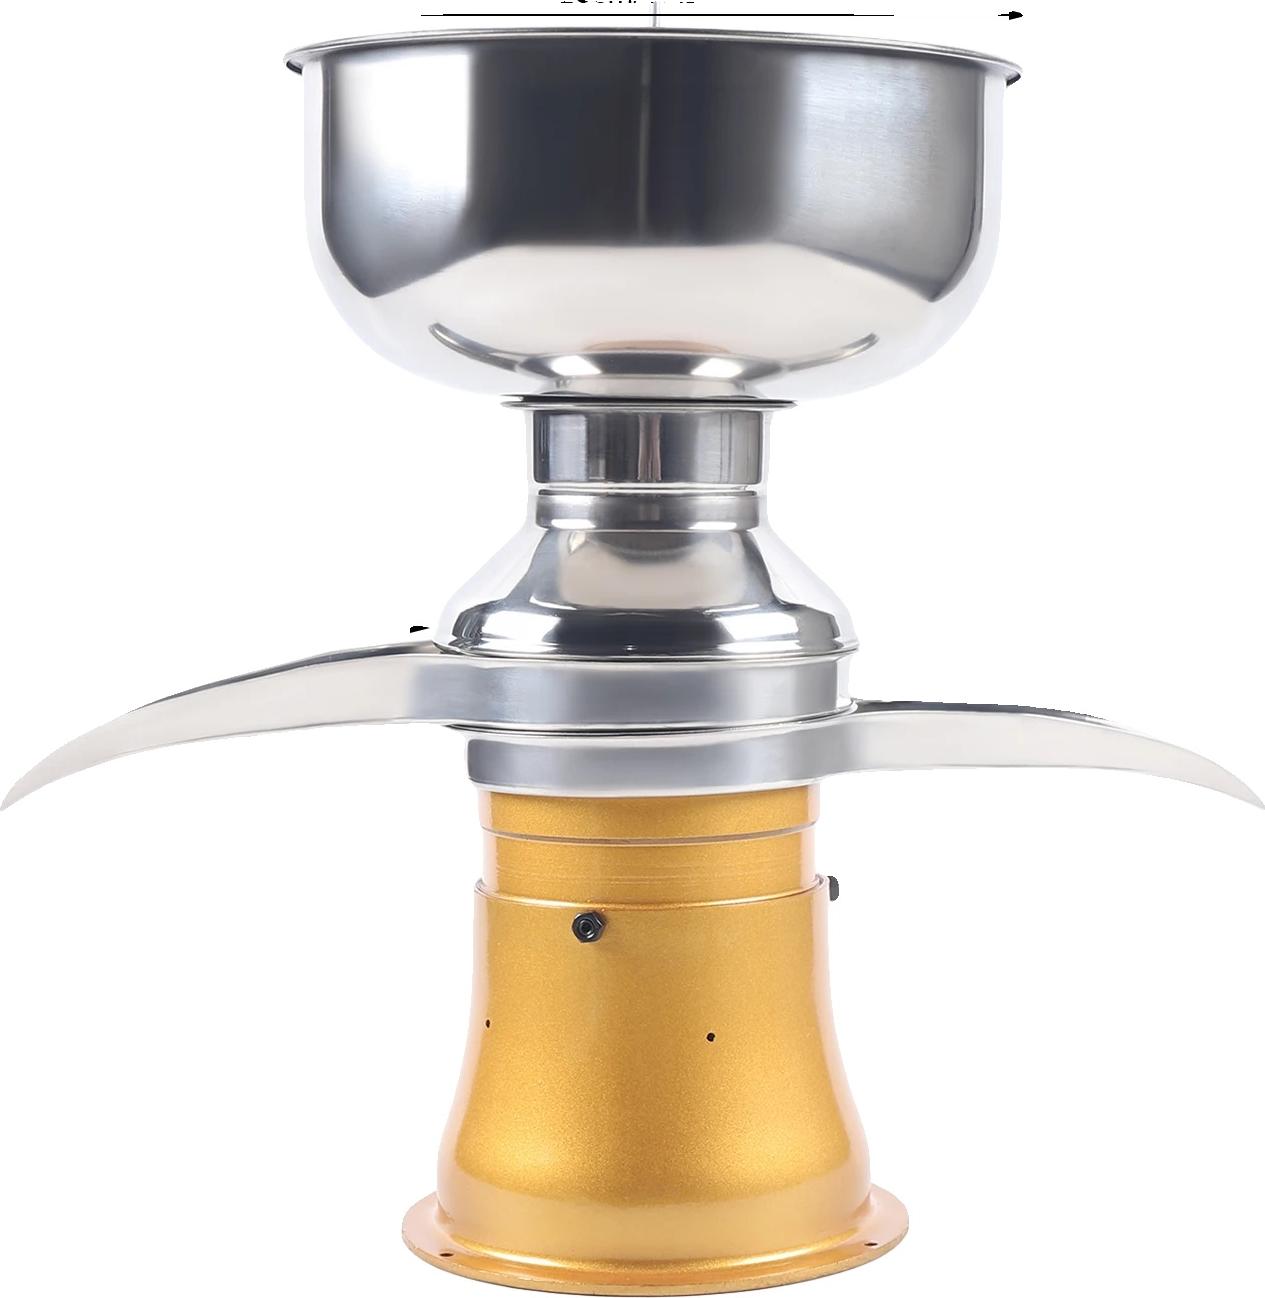
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V303,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Die Erbschaft- und Schenkungsteuer im Lichte der Anforderungen an Effizienz und Allokation, Taschenbuch von Philip Heinz Deussen, Shaker,Die Erbschaft- Und Schenkungsteuer Im Lichte Der Anforderungen An Effizienz Und Allokation, Taschenbuch Von Philip Heinz Deussen, Shaker, 978-3-8191-0756-6, Seitenanzahl: 32165,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Erbfolge geregelt, wenn der Verstorbene kein Testament hinterlassen hat? Welche Rolle spielen gesetzliche Erben in der Erbfolge?
Wenn der Verstorbene kein Testament hinterlassen hat, regelt das Gesetz die Erbfolge nach der gesetzlichen Erbfolge. Dabei werden die gesetzlichen Erben in einer bestimmten Reihenfolge berücksichtigt, beginnend mit Ehepartner und Kindern. Die gesetzlichen Erben haben das Recht, das Erbe anzunehmen oder auszuschlagen. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie können Unternehmen ihre steuerliche Situation optimieren, um ihre finanzielle Effizienz zu steigern?
Unternehmen können ihre steuerliche Situation optimieren, indem sie alle legalen Steuervorteile nutzen, wie z.B. Abschreibungen und Steuererleichterungen. Sie sollten auch eine effiziente Buchhaltung führen, um mögliche Steuerfehler zu vermeiden. Zudem kann die Zusammenarbeit mit einem Steuerberater helfen, um die steuerliche Belastung zu minimieren. **
-
Wie wirken sich steuerliche Aspekte auf das Einkommen und Vermögen im Alter aus? Gibt es besondere steuerliche Vorteile oder Einschränkungen für ältere Menschen?
Steuerliche Aspekte können das Einkommen und Vermögen im Alter beeinflussen, da Renten, Kapitalerträge und andere Einkünfte steuerpflichtig sind. Es gibt spezielle steuerliche Vorteile für ältere Menschen, wie z.B. den Altersentlastungsbetrag oder die Möglichkeit der Steuerermäßigung bei haushaltsnahen Dienstleistungen. Allerdings können auch Einschränkungen wie die Besteuerung von Renten oder die Begrenzung von Freibeträgen das steuerliche Ergebnis im Alter beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.